'আই নিউজ বিডি' অ্যাপ

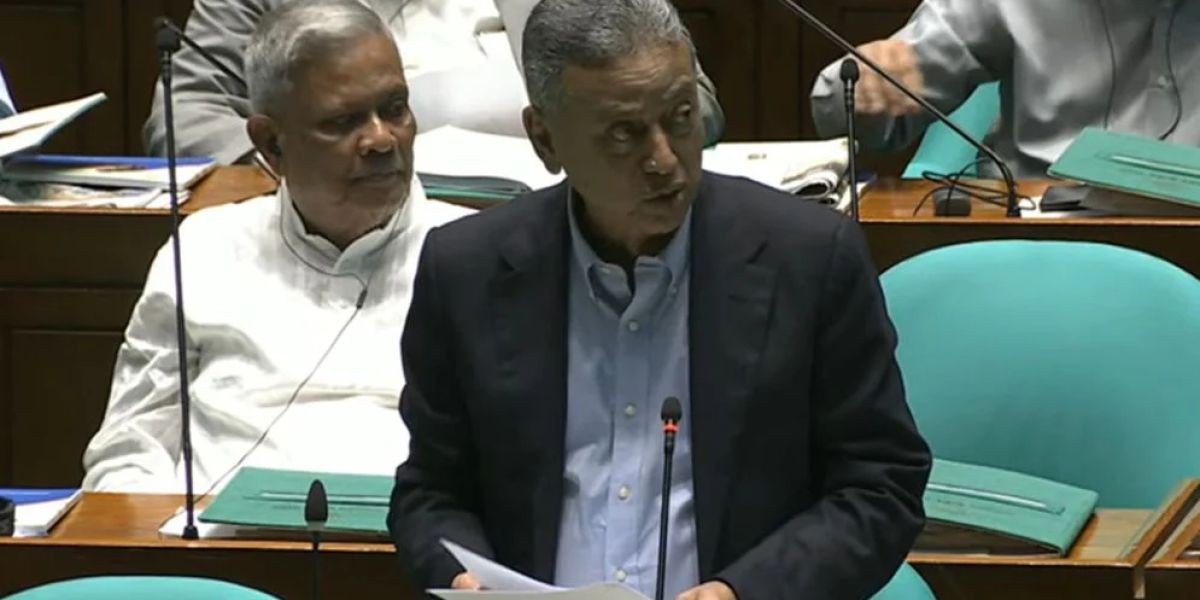
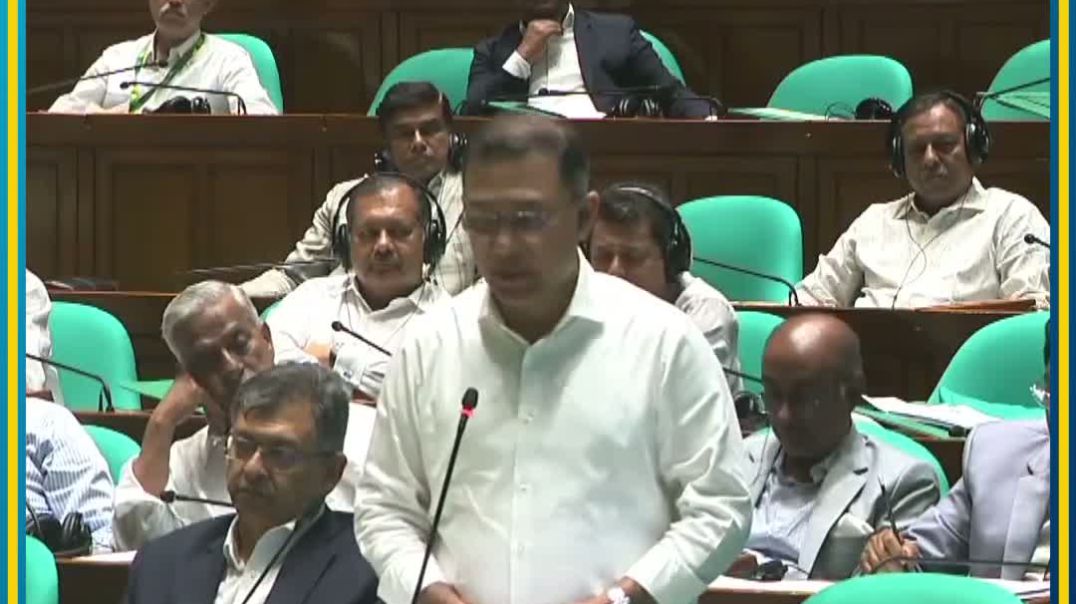
জাতীয় সংসদে ব্যাংক রেজোল্যুশন সংশোধন বিল কণ্ঠভোটে পাশ হয়েছে। বুধবার অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী বিলটি সংসদে উত্থাপন করেন এবং একই সঙ্গে অর্থ মন্ত্রণালয়-সম্পর্কিত সংসদীয় স্থায়ী কমিটির প্রতিবেদনও উপস্থাপন করা হয়। সংকটে থাকা তফশিলি ব্যাংক পুনর্গঠন ও বাজারভিত্তিক বিকল্প কাঠামো তৈরির লক্ষ্য নিয়ে আইনটি তৈরি করা হলেও, এর কার্যকারিতা নিয়ে শুরু থেকেই প্রশ্ন উঠেছিল। মূলত ব্যাংকের মূলধন ঘাটতি ও তারল্য সংকট মোকাবিলা, আমানতকারী ও বিনিয়োগকারীদের সুরক্ষা দেওয়া এবং সরকারি অর্থের ওপর চাপ কমানোর উদ্দেশ্যে এই আইন প্রণয়ন করা হয়েছিল। তবে আইনটির ১৮(ক) ধারায় থাকা কঠোর নিয়ন্ত্রক শর্তগুলোর কারণে কাঙ্ক্ষিত ফলাফল পাওয়া যায়নি এবং শেষ পর্যন্ত এটি বাতিলের সিদ্ধান্ত নিতে বাধ্য হয় নীতিনির্ধারকরা। অর্থমন্ত্রীর উত্থাপিত এই বিলটি পাশের মধ্য দিয়ে আর্থিক খাতের একটি বড় আইনি সংশোধনী সম্পন্ন হলো।
আইন কার্যকর হওয়ার পর থেকেই ১৮(ক) ধারাটি দেশের আর্থিক খাতের বিশ্লেষক ও সাধারণ মহলে তীব্র বিতর্কের জন্ম দিয়েছিল। এই ধারার আওতায় কোনো ব্যাংক রেজোল্যুশন প্রক্রিয়ায় যাওয়ার আগে সংশ্লিষ্ট ব্যাংকের সাবেক শেয়ারহোল্ডার বা পরিচালকরা বাংলাদেশ ব্যাংকের কাছে পুনরায় শেয়ার, সম্পদ ও দায় অধিগ্রহণের সুযোগ পেতেন। সমালোচকদের তীব্র আশঙ্কা ছিল যে, এই বিশেষ বিধানটির সুযোগ নিয়ে বিতর্কিত ও সাবেক পরিচালকরা আবারও পিছনের দরজা দিয়ে ব্যাংকের মালিকানায় ফিরে আসার সুযোগ পাবেন। বিশেষ করে পাঁচটি সমস্যাগ্রস্ত ইসলামী ব্যাংক একীভূত করে সম্মিলিত ইসলামী ব্যাংক গঠনের প্রক্রিয়ার সময়ে এই ধারাটি অত্যন্ত জোরালোভাবে আলোচনার কেন্দ্রবিন্দুতে চলে আসে। সাবেক মালিকদের সম্ভাব্য প্রত্যাবর্তন নিয়ে ব্যাংক খাতের সুশাসন ও আমানতকারীদের স্বার্থ নিয়ে বড় ধরনের উদ্বেগ তৈরি হয়েছিল, যা নীতিনির্ধারকদের ওপর রাজনৈতিক ও সামাজিক চাপ সৃষ্টি করে।
অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী সংসদে ব্যাখ্যা দিয়ে জানিয়েছেন যে, ১৮(ক) ধারায় যোগ্য ও সক্ষম প্রতিষ্ঠান বা বিনিয়োগকারীদের অংশগ্রহণ নিশ্চিত করতে অত্যন্ত কঠোর কিছু শর্ত রাখা হয়েছিল। কিন্তু বাস্তবতা হলো, আইনটি প্রণীত হওয়ার পর থেকে নির্ধারিত সেই কঠিন শর্তগুলো পুরোপুরি পূরণ করে কোনো ব্যক্তি বা প্রাতিষ্ঠানিক বিনিয়োগকারী বা শেয়ারহোল্ডার এগিয়ে আসেননি। এমনকি কোনো যোগ্য প্রতিষ্ঠান বা ব্যক্তি এই ধারার অধীনে ব্যাংকের দায়িত্ব নিতে বা আবেদন করতে সক্ষম হয়নি। ফলে আইনটির মূল উদ্দেশ্য সম্পূর্ণভাবে ব্যাহত হয় এবং এটি কার্যত নিষ্ফলা প্রমাণিত হয়। কোনো ধরনের ইতিবাচক সাড়া না পাওয়ায় এবং শর্ত পূরণে সার্বিক ব্যর্থতা দেখা দেওয়ায়, এই ধারাটি বহাল রাখার চেয়ে সম্পূর্ণরূপে রহিত করাকেই অধিকতর যুক্তিযুক্ত ও বাস্তবসম্মত পদক্ষেপ হিসেবে বিবেচনা করেছে অর্থ মন্ত্রণালয়।
এই ধারা বাতিলের মধ্য দিয়ে ব্যাংক খাত পুনর্গঠন প্রক্রিয়ায় বিতর্কিত ব্যক্তিদের পুনর্বাসনের যে ঝুঁকি তৈরি হয়েছিল, তা আপাতত দূর হয়েছে বলে মনে করছেন অর্থনীতিবিদরা। তবে সংকটে থাকা ব্যাংকগুলোর মূলধন ঘাটতি ও তারল্য সংকট উত্তরণে সরকারের সামনে এখন নতুন ও কার্যকর কৌশল অবলম্বনের বড় চ্যালেঞ্জ রয়েছে। অতীতের অনিয়ম ও দুর্বলতা কাটিয়ে ব্যাংক খাতে সুশাসন ফিরিয়ে আনতে কঠোর মনিটরিং এবং স্বচ্ছতা বজায় রাখা অত্যন্ত জরুরি। অন্যথায় কেবল আইন সংশোধন করে আর্থিক খাতের দীর্ঘমেয়াদী স্থিতিশীলতা অর্জন সম্ভব নয়। সাধারণ আমানতকারীদের স্বার্থ সুরক্ষা এবং ব্যাংকিং খাতের ওপর জনগণের আস্থা ফিরিয়ে আনতে এই আইনি পদক্ষেপটি একটি তাৎপর্যপূর্ণ মোড় হলেও, এর সুফল পেতে ভবিষ্যৎ তদারকি ব্যবস্থার কঠোর প্রয়োগ অপরিহার্য হয়ে দাঁড়াবে।